
Ter dívidas é uma realidade que atinge milhões de brasileiros. As contas se acumulam, o salário parece não dar conta, e a ansiedade toma conta da rotina. Mas é possível sair desse ciclo, o segredo está em organizar, priorizar e agir com estratégia, em vez de tentar resolver tudo de uma vez.
Nesse processo, o planejamento financeiro é o grande aliado. Ele ajuda a enxergar o tamanho real do problema e a definir um plano de ação viável. Mais do que números, trata-se de retomar o controle da própria vida com consciência e disciplina.
Entendendo quais dívidas devem ser pagas primeiro
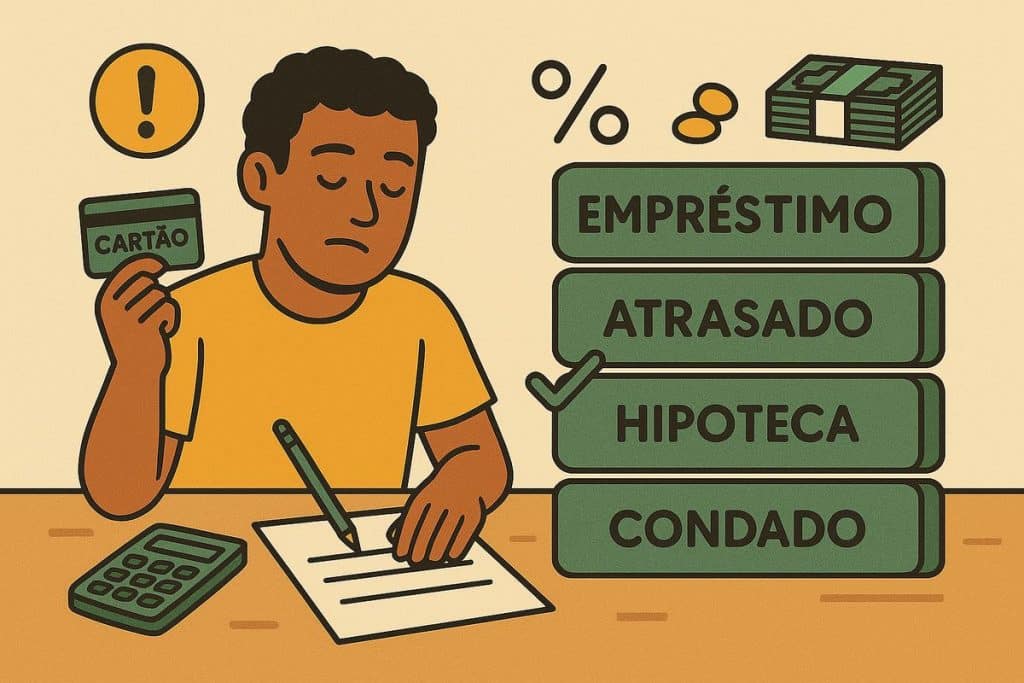
Nem todas as dívidas são iguais. Algumas custam muito mais caro do que outras, e ignorar isso pode sair ainda mais pesado no bolso. Por isso, a prioridade deve sempre ser quitar as dívidas com juros mais altos, geralmente as de cartão de crédito e cheque especial. Esses tipos de crédito têm juros que crescem rapidamente e podem transformar uma pequena dívida em uma bola de neve em poucos meses.
Depois, é importante olhar para as contas essenciais, como aluguel, energia, água e alimentação. Esses compromissos mantêm a vida em funcionamento e, se não forem pagos, podem afetar diretamente o bem-estar da família. É preciso equilibrar a urgência financeira com a necessidade prática do dia a dia.
Como organizar suas dívidas por prioridade
Uma boa forma de começar é listar todas as dívidas, com valores, prazos e taxas de juros. Visualizar tudo no papel ou em uma planilha ajuda a entender onde o dinheiro está sendo drenado. Assim, você consegue ver quais dívidas merecem atenção imediata e quais podem esperar um pouco mais.
Com essa clareza, é possível planejar pagamentos estratégicos, começando pelos maiores vilões dos juros. E lembre-se: pagar pequenas dívidas pode trazer alívio emocional, mas priorizar as mais caras é o que realmente faz diferença no seu bolso a longo prazo.
Estratégias para negociar suas dívidas
A maioria das instituições financeiras prefere receber parte do valor a não receber nada. Por isso, busque os canais oficiais de renegociação, como feirões de crédito, plataformas digitais ou diretamente com os credores. Muitas vezes, é possível conseguir descontos significativos nos juros e até parcelamentos mais acessíveis.
Antes de fechar um acordo, analise se a nova parcela cabe no seu orçamento mensal. De nada adianta renegociar e acabar se endividando novamente. Se necessário, peça um tempo para pensar e simular diferentes cenários. O importante é firmar um compromisso que você consiga realmente cumprir.
A importância da comunicação e do registro
Sempre mantenha uma comunicação clara e documentada com o credor. Guarde comprovantes, e-mails e contratos de renegociação. Isso evita surpresas futuras e garante que o novo acordo seja respeitado por ambas as partes.
Além disso, caso esteja com dificuldades mais graves, procure orientação gratuita em órgãos de defesa do consumidor ou programas de educação financeira. Ter apoio profissional pode ajudar a encontrar soluções mais vantajosas e seguras, sem cair em armadilhas de falsas promessas.
Um novo começo após as dívidas
Quitar dívidas não é apenas uma vitória financeira, mas também emocional. É o momento de respirar aliviado e reconstruir sua relação com o dinheiro. Use essa experiência como aprendizado e comece a aplicar práticas de controle de gastos e reserva de emergência. Assim, você se protege contra novos desequilíbrios.
O caminho pode ser longo, mas cada passo dado na direção certa traz mais leveza e liberdade. Quando você entende suas finanças e age com consciência, as dívidas deixam de ser um fardo e se transformam em um capítulo superado. Marcando o início de uma nova história financeira tendo como base a segurança e o equilíbrio.