
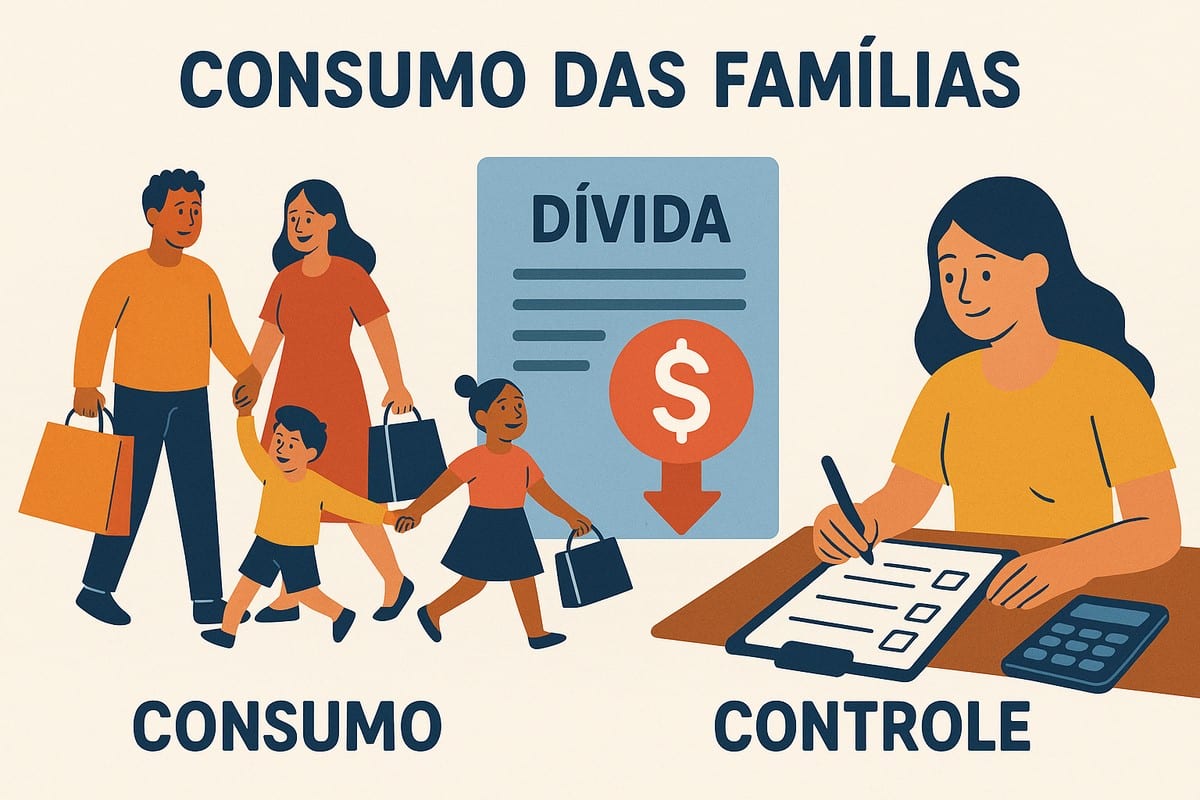
O comportamento de consumo das famílias brasileiras é um espelho das mudanças econômicas e sociais que o país tem atravessado nas últimas décadas. Entre altos e baixos da economia, os hábitos de compra evoluíram, moldados por novos padrões de renda, acesso ao crédito e transformações tecnológicas.
Ao mesmo tempo, o endividamento das famílias se tornou uma preocupação constante. O cartão de crédito, o financiamento de longo prazo e o crédito consignado são ferramentas que ampliam o poder de compra, mas também podem aprisionar quem não tem controle financeiro.
O comportamento de consumo no Brasil contemporâneo
O consumidor brasileiro é emocional, conectado e busca recompensas imediatas. As decisões de compra não são apenas racionais, muitas vezes, elas estão ligadas à autoestima e ao desejo de pertencimento do indivíduo. A facilidade do crédito e o marketing digital reforçam esse comportamento, estimulando o consumo impulsivo, especialmente entre os mais jovens.
Por outro lado, há um movimento crescente de consumidores mais conscientes. Essa parcela da população tem buscado informações sobre sustentabilidade, origem dos produtos e impacto social das marcas que consomem. O consumo consciente vem ganhando força com o avanço da educação financeira e o acesso à informação.
O papel das redes sociais e da digitalização
As redes sociais transformaram profundamente o modo como os brasileiros consomem. O marketing de influência, aliado à facilidade de compra em poucos cliques, encurtou a distância entre desejo e aquisição. Plataformas como Instagram e TikTok ditam tendências e criam uma sensação de urgência que leva muitos a consumir sem planejamento.
Contudo, essa mesma digitalização abriu portas para um novo tipo de consumidor: mais informado, exigente e consciente. O acesso fácil a avaliações, sites com os mesmos produtos, mas com preços diferentes, e experiências de outros usuários fortaleceu o senso crítico e permitiu que as pessoas repensassem suas escolhas.
Dívida e controle financeiro nas famílias brasileiras
O endividamento é hoje um dos maiores termômetros da economia doméstica no Brasil. Com o custo de vida elevado e o crédito caro, muitas famílias recorrem a empréstimos para pagar despesas básicas. Essa realidade reflete uma fragilidade estrutural: o uso do crédito não como investimento, mas como ferramenta de sobrevivência.
Ainda assim, há sinais de mudança. A educação financeira vem ganhando espaço nas escolas, nas redes sociais e até nas empresas. Pequenas atitudes, como anotar gastos, renegociar dívidas e priorizar investimentos, começam a fazer parte do cotidiano de mais brasileiros.
A importância da educação financeira
Aprender a lidar com o dinheiro é um processo que vai além da matemática. É uma questão de comportamento, cultura e valores. Quando as famílias entendem o impacto de cada escolha financeira, conseguem criar uma relação mais saudável com o consumo.
Incentivar à educação e a conscientização financeira é um investimento coletivo. Governos, escolas e empresas têm papel essencial em promover o conhecimento econômico desde cedo. Somente assim será possível reduzir o ciclo de endividamento e fortalecer a autonomia das famílias brasileiras.
O equilíbrio entre desejo e responsabilidade
O consumo das famílias brasileiras reflete um paradoxo: somos um povo otimista e aspiracional, mas também vulnerável às armadilhas do crédito fácil. Encontrar o ponto de equilíbrio entre o prazer de consumir e o dever de planejar é o grande desafio do nosso tempo.
A boa notícia é que esse equilíbrio é possível. À medida que cresce a consciência financeira e o acesso à informação, o brasileiro começa a transformar o consumo em ferramenta de realização e não de endividamento. O futuro do consumo no país dependerá, acima de tudo, de nossa capacidade de aprender com o passado e agir com mais propósito no presente.