
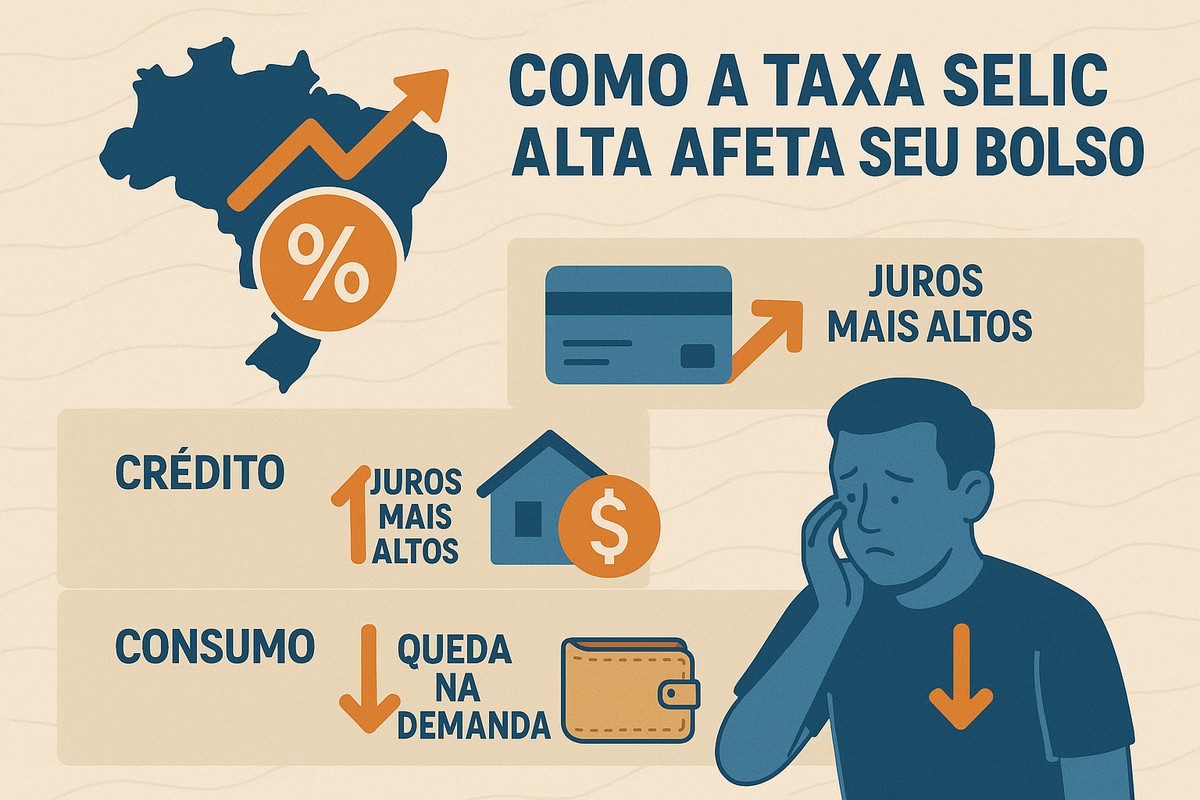
Quando a economia passa por um ciclo de juros elevados, o efeito é sentido em praticamente todos os setores. A Taxa Selic, que serve de referência para o custo do dinheiro no país, influencia desde o valor das parcelas do cartão de crédito até o preço de um financiamento imobiliário.
Com ela em alta, o consumo tende a desacelerar, já que o crédito fica mais caro e o poder de compra diminui. Esse movimento busca conter a inflação, mas também exige planejamento financeiro redobrado por parte das famílias.
Crédito mais caro e acesso restrito
Com a taxa básica elevada, bancos e financeiras repassam o custo para os consumidores. Isso significa juros mais altos em empréstimos pessoais, rotativo do cartão e financiamentos de veículos. O resultado é uma redução na demanda por crédito.
As instituições passam a ser mais seletivas, aprovando apenas clientes com bom histórico de pagamento e capacidade comprovada de quitar as parcelas. Para quem precisa recorrer a empréstimos, vale comparar taxas, negociar condições e buscar alternativas mais vantajosas, como a portabilidade de dívidas, linhas de crédito consignado ou modalidades com garantias que reduzam o custo total do financiamento.
Financiamento e o sonho da casa própria
O setor imobiliário sente fortemente os efeitos dos juros altos. Com o aumento das parcelas e a redução do poder de compra, muitos adiam o sonho da casa própria. As construtoras também desaceleram lançamentos, temendo queda na procura.
Ainda assim, existem oportunidades para quem planeja a longo prazo: aproveitar períodos de menor concorrência, negociar descontos e optar por prazos flexíveis podem tornar o investimento mais vantajoso quando a Selic começar a cair novamente.
Dicas para driblar os efeitos dos juros altos
Planejamento é a palavra-chave. Evite compras por impulso e priorize o pagamento de dívidas com juros elevados, como as do cartão de crédito. Avalie opções de cartões com cashback ou menores taxas de anuidade para equilibrar o orçamento.
Para quem investe, o momento favorece aplicações em renda fixa, como CDBs e Tesouro Direto, que se beneficiam da Selic alta. Com escolhas conscientes, é possível atravessar esse período de aperto e até aproveitar oportunidades que ele oferece.
Perspectivas e ajustes necessários
Enquanto os juros não recuam de forma consistente, a recomendação é ajustar o estilo de consumo e revisar metas financeiras. O cenário tende a melhorar à medida que a inflação se estabiliza e a confiança dos consumidores retorna.
Até lá, disciplina e informação são os melhores aliados para manter as finanças equilibradas. Entender o papel da Selic e suas consequências é o primeiro passo para transformar um momento de restrição em aprendizado e estratégia financeira.
O futuro do crédito no Brasil
Com a esperada redução gradual da Selic nos próximos meses, o crédito deve se tornar mais acessível e o consumo, gradualmente, retomar força. A tendência é que bancos e fintechs ampliem a concorrência, oferecendo condições mais atrativas e produtos personalizados.
Para o consumidor, o desafio será equilibrar otimismo com prudência: aproveitar as novas oportunidades sem perder o controle do orçamento. Assim, o cenário de juros em transição pode abrir espaço para um crescimento mais saudável e sustentável.